지금까지 통장을 쪼개고, 지출을 분류하고, 가계부 기록과 카드 관리를 통해 지갑의 구멍을 메워오셨나요? 이제는 ‘안전장치’를 마련할 차례입니다. 경제적 자립을 외치는 많은 전문가들이 입을 모아 말하는 가장 첫 번째 방어선, 바로 ‘비상금 통장’입니다. 오늘은 왜 비상금이 필요한지, 그리고 얼마나 모아야 적당한지에 대해 이야기해 보겠습니다.
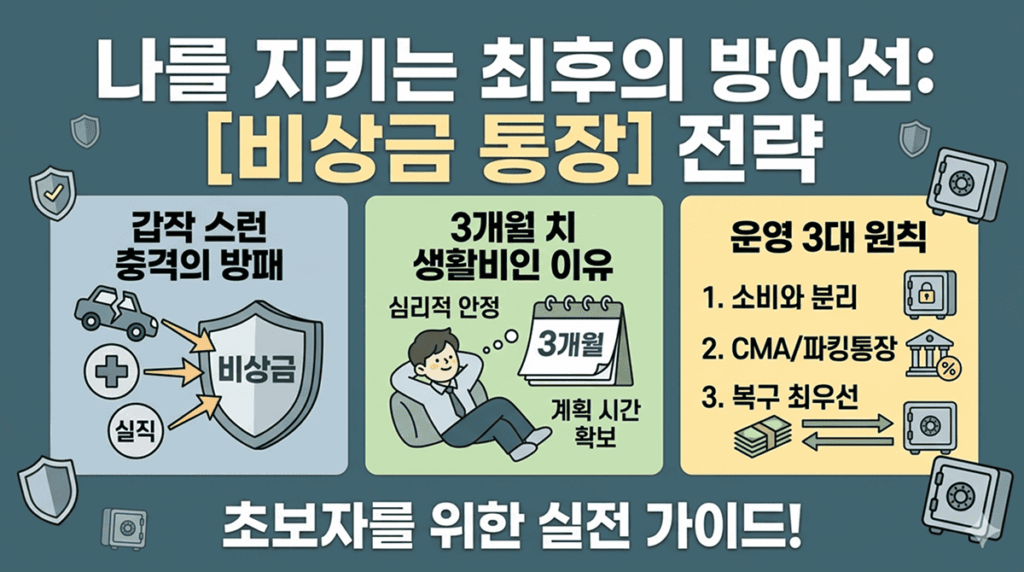
[비상금이란 무엇인가?] 비상금은 ‘여윳돈’이 아닙니다. 비상금은 ‘갑작스러운 경제적 충격으로부터 나를 지키는 방패’입니다. 살다 보면 예상치 못한 일은 반드시 일어납니다. 갑작스러운 병원비, 갑자기 고장 난 가전제품, 경조사비, 혹은 예기치 못한 실직이나 이직 준비 기간 등이 그것입니다. 이런 상황에서 비상금이 없다면 우리는 어떻게 될까요? 가장 먼저 ‘대출’을 알아보거나, 미래를 위해 모아둔 ‘적금’을 깨게 됩니다.
[왜 3개월 치인가?] 통계적으로 직장을 잃거나 갑작스러운 소득 공백이 발생했을 때, 이를 해결하고 다시 정상적인 경제 활동으로 복귀하는 데 걸리는 평균적인 시간이 3개월 내외라고 합니다. 3개월 치 생활비가 있다면, 심리적으로 무너지지 않고 침착하게 다음 계획을 세울 수 있는 ‘시간적 여유’를 살 수 있습니다.
- 1개월 치: 당장의 급한 불을 끄는 수준입니다. 심리적 불안감이 여전합니다.
- 3개월 치: 경제적인 공백이 생겨도 최소한의 생활을 유지하며 대안을 찾을 수 있는 ‘골든타임’을 확보합니다.
- 6개월 이상: 투자의 영역으로 넘어갈 수 있는 완벽한 심리적 안전지대입니다.
[비상금 통장 운영의 3가지 원칙]
- 접근성은 좋되, 소비 통장과는 완전히 분리하라 비상금 통장은 필요할 때 즉시 꺼낼 수 있어야 합니다. 하지만 일반 입출금 통장에 넣어두면 ‘생활비가 부족할 때’ 무의식적으로 꺼내 쓰기 쉽습니다. 따라서 가급적 자주 확인하지 않는 은행의 계좌를 이용하거나, 이름 자체를 ‘비상금_절대금지’와 같이 명확하게 설정해 두는 것이 좋습니다.
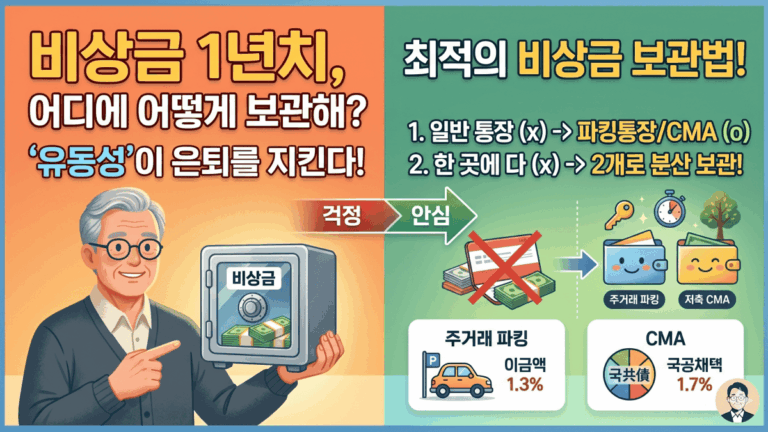
- CMA나 파킹통장을 활용하라 비상금은 투자를 위한 돈이 아니므로 수익률보다 ‘안정성’과 ‘유동성’이 우선입니다. 하지만 그대로 두기엔 아까우니, 하루만 맡겨도 이자가 붙는 CMA(종합자산관리계좌)나 파킹통장을 활용하세요. 조금이라도 이자가 붙는 것을 보면 ‘비상금을 깨지 않고 유지해야겠다’는 동기부여가 더 강하게 생깁니다.
- 깨졌다면, 최우선으로 복구하라 비상금을 사용했다면, 다음 달 적금이나 투자보다 먼저 비상금 통장을 채우는 것을 최우선 순위로 두어야 합니다. 비상금이 비어있다는 사실 자체가 사실상 ‘경제적 무방비 상태’이기 때문입니다. 비상금 복구는 저축이 아니라 ‘나의 재정 건전성을 다시 쌓는 과정’입니다.
[내가 직접 겪은 시행착오] 저도 사회초년생 시절, 3개월 치 생활비를 모으는 것이 너무 막막했습니다. 그래서 처음부터 큰 목표를 세우기보다 ‘첫 50만 원’을 목표로 했습니다. 50만 원이 모이니 소소한 가전제품 수리비 정도는 해결이 되더군요. 그다음엔 ‘100만 원’, 그다음엔 ‘월급의 절반’ 식으로 차근차근 늘려갔습니다. 비상금을 모으는 과정에서 내가 한 달에 진짜로 얼마를 쓰며 사는지, 예기치 못한 지출이 얼마나 잦은지 파악하게 된 것도 큰 수확이었습니다.
[주의사항: 비상금은 투자가 아니다] 간혹 비상금을 모으다가 조급한 마음에 주식이나 코인에 투자하여 수익을 내려는 분들이 계십니다. 하지만 비상금의 본질은 ‘수익’이 아니라 ‘보존’입니다. 장이 좋을 때 비상금을 투자했다가 장이 나빠져서 돈이 묶여버리면, 정작 비상 상황에서 돈을 쓸 수 없게 됩니다. 비상금은 지루하더라도 안전하게 보관하는 것이 정석입니다.
[핵심 요약]
- 비상금은 경제적 충격으로부터 나를 지키는 방패이자 골든타임입니다.
- 최소 3개월 치 생활비를 목표로 하되, 처음에는 작은 금액부터 시작하세요.
- 접근성이 좋으면서도 소비 통장과 분리된 파킹통장을 활용하는 것이 좋습니다.
- 비상금은 수익을 내는 곳이 아니라, 안전하게 보관하여 언제든 꺼낼 수 있어야 합니다.
다음 편에서는 ‘소비에도 전략이 필요하다: 목표 기반 저축법’을 주제로, 막연한 저축이 아닌 목적이 분명한 저축을 설계하는 방법을 알아보겠습니다.
여러분의 비상금 통장에는 현재 어느 정도의 금액이 준비되어 있으신가요? 혹은 비상금을 모으기 위해 어떤 노력을 하고 계신가요?