경제
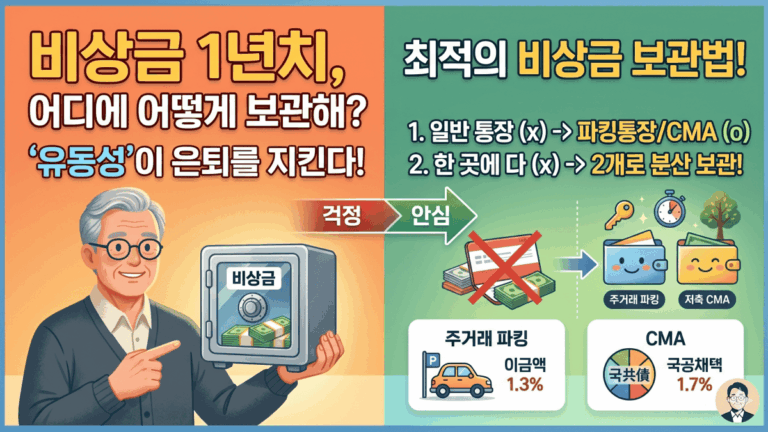
비상금 관리: 1년치 생활비는 어디에 묶어둬야 할까?
비상금 관리 지난 편에서 의료비 리스크를 관리하기 위한 실손보험과 비상 예비비의 중요성을 다루었습니다. 오늘은 그 비상금을 구체적으로 '어디에' 어떻게 보관해야 자산의 안전성과…
비상금 관리 지난 편에서 의료비 리스크를 관리하기 위한 실손보험과 비상 예비비의 중요성을 다루었습니다. 오늘은 그 비상금을 구체적으로 '어디에' 어떻게 보관해야 자산의 안전성과…
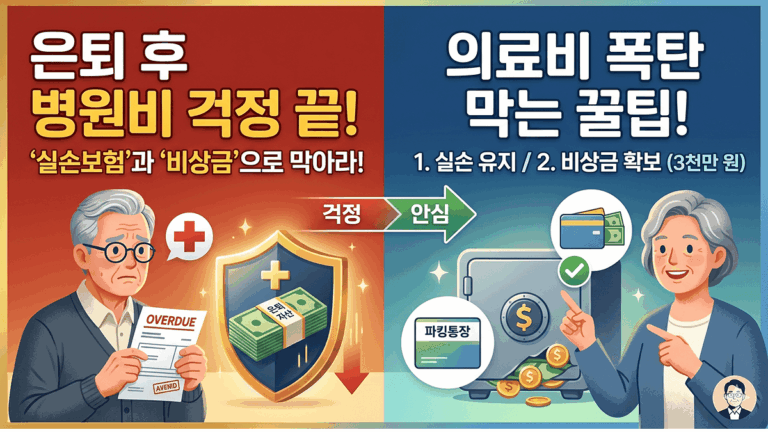
은퇴 후 의료비 폭탄 막는 꿀팁 지난 편에서는 은퇴 자산을 자녀에게 지혜롭게 증여하는 법을 다루었습니다. 오늘은 은퇴 생활을 하면서 가장 불안한 요소…
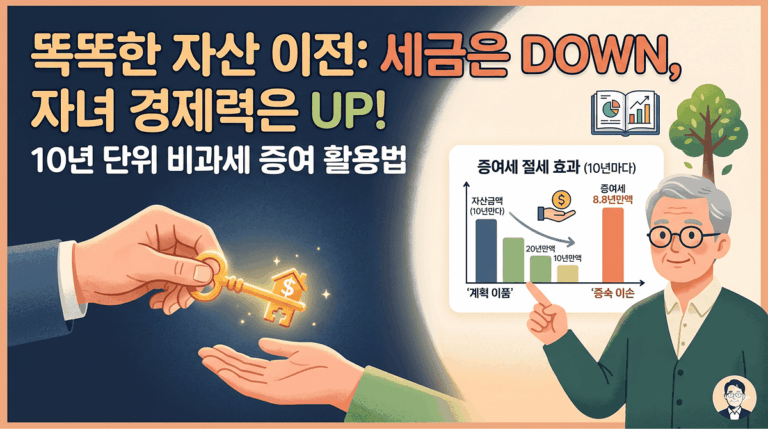
자산 이전 관련 이미지 지난 편까지 우리는 은퇴 자금을 운용하고 인플레이션을 방어하는 전략들을 살펴보았습니다. 이제 시야를 조금 더 넓혀보겠습니다. 은퇴 후의 자산…
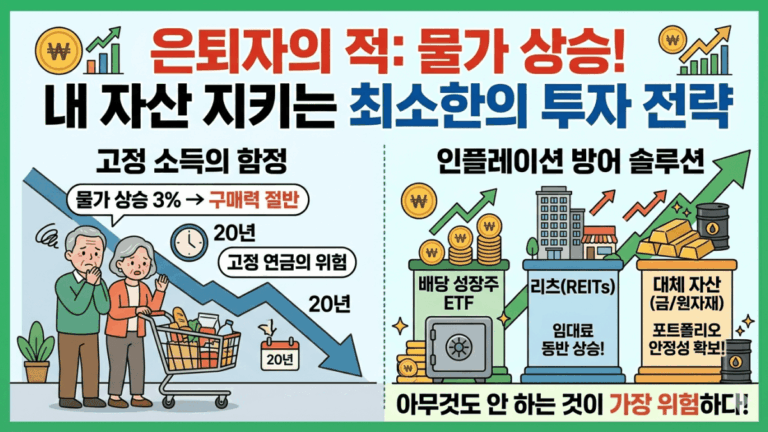
인플레이션 관련 이미지 지난 편에서는 부동산 자산의 유동화와 주택연금을 통해 현금 흐름을 만드는 법을 살펴보았습니다. 하지만 은퇴 후 가장 조용한 암살자는 따로…
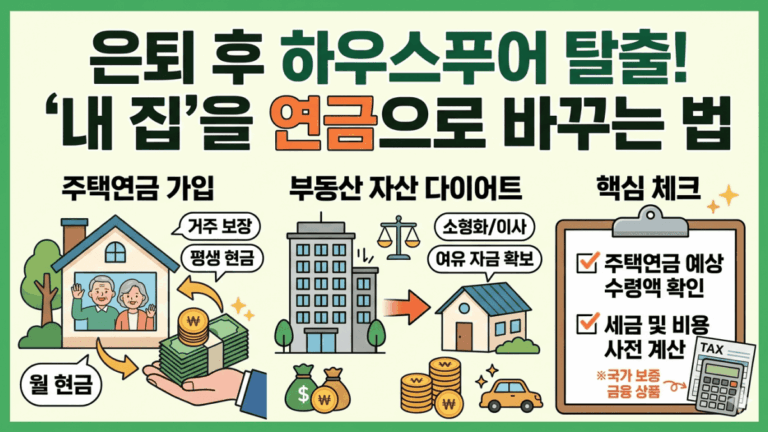
부동산 자산 관련 이미지 지난 편에서는 예금과 채권을 활용한 저위험 자산 배분법을 살펴보았습니다. 5060 세대의 자산 구성에서 가장 큰 비중을 차지하는 것은…
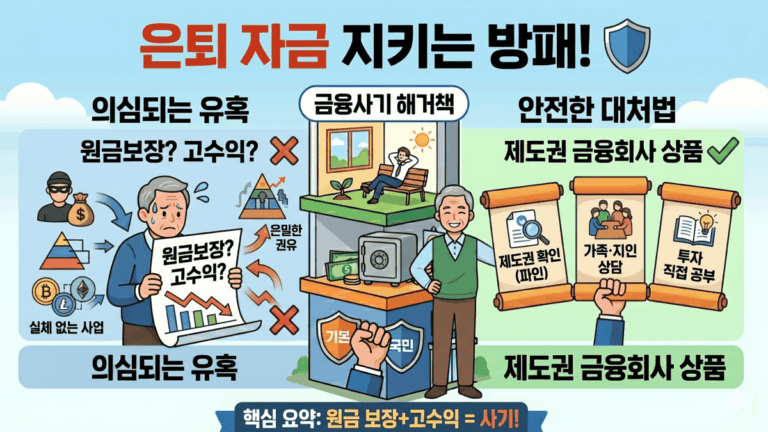
은퇴 자금 은퇴 자금을 지키는 법을 익혔다면, 이제는 그 자금을 어떻게 '운용'할 것인지 고민할 차례입니다. 은퇴 후에는 자산의 상당 부분이 '안전 자산'에…
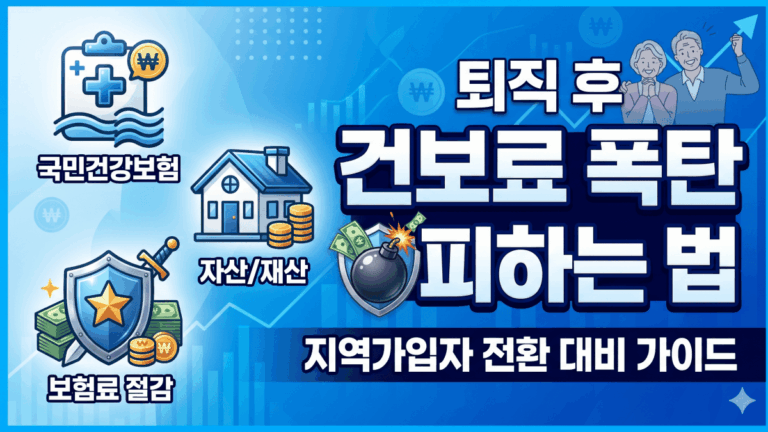
건보료 앞선 편들에서 연금 구조를 탄탄하게 세웠다면, 이제 은퇴 후 고정 지출 중 가장 큰 부담을 주는 '건강보험료' 문제를 해결할 차례입니다. 현역…
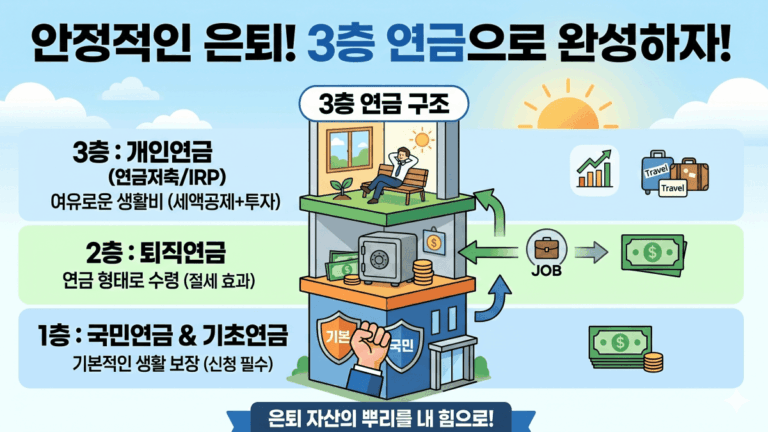
연금 구조 점검 지난 편에서 국민연금과 퇴직연금의 효율적인 수령 전략을 다루었습니다. 하지만 은퇴 후의 삶을 온전히 국민연금에만 의존하기엔 불안한 것이 사실입니다. 그래서…
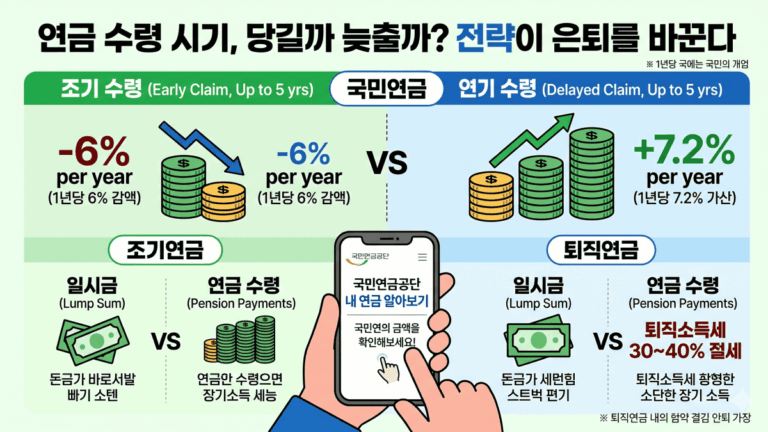
연금 수령 시기 설명이미지 지난 편에서 월 생활비와 고정 지출을 파악해 보셨나요? 은퇴 후 경제적 안정을 결정짓는 가장 큰 축은 바로 '연금'입니다.…
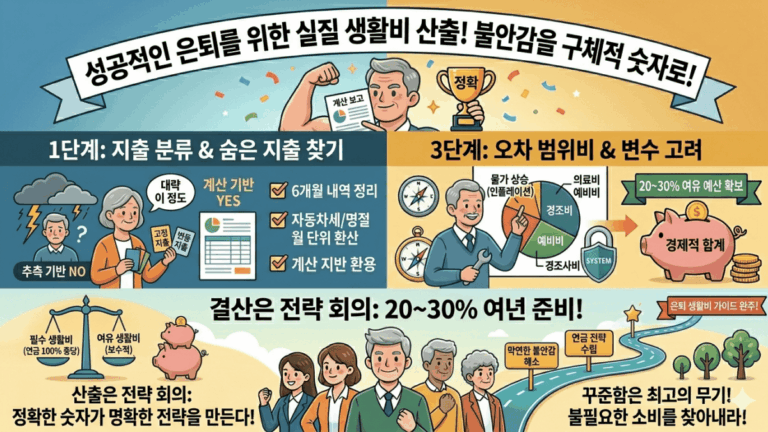
성공적인 은퇴를 위한 생활비 산출 지난 편에서 은퇴 자산 관리의 핵심이 '수익률'이 아닌 '현금 흐름'임을 강조했습니다. 하지만 정작 내게 필요한 현금 흐름이…
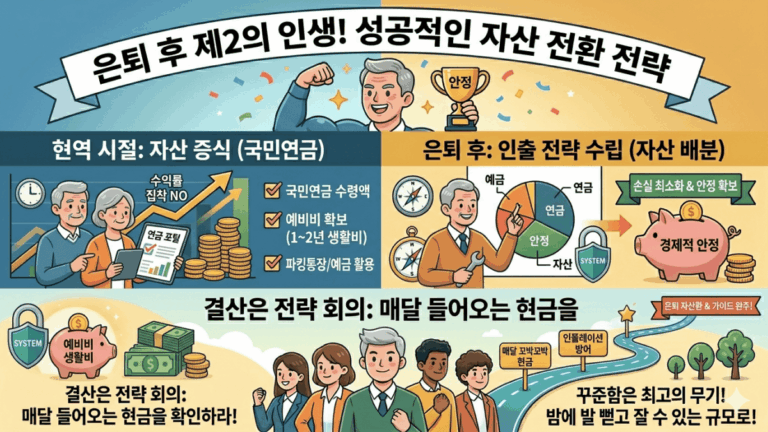
은퇴 자산 관리 은퇴 이후의 삶은 이전과는 완전히 다른 경제적 문법을 요구합니다. 현역 시절에는 월급이라는 정기적인 수입을 바탕으로 자산을 '불리는 것(증식)'에 집중했다면,…

1년 뒤 계좌 성적표 지난 14편 동안 우리는 ETF 투자의 기초부터 심리적 조절까지, 사회초년생이 경제적 자립을 위해 갖춰야 할 지식들을 차근차근 쌓아왔습니다.…